Einkünfte durch Vermietung sind als Vermietungseinkünfte einzuordnen
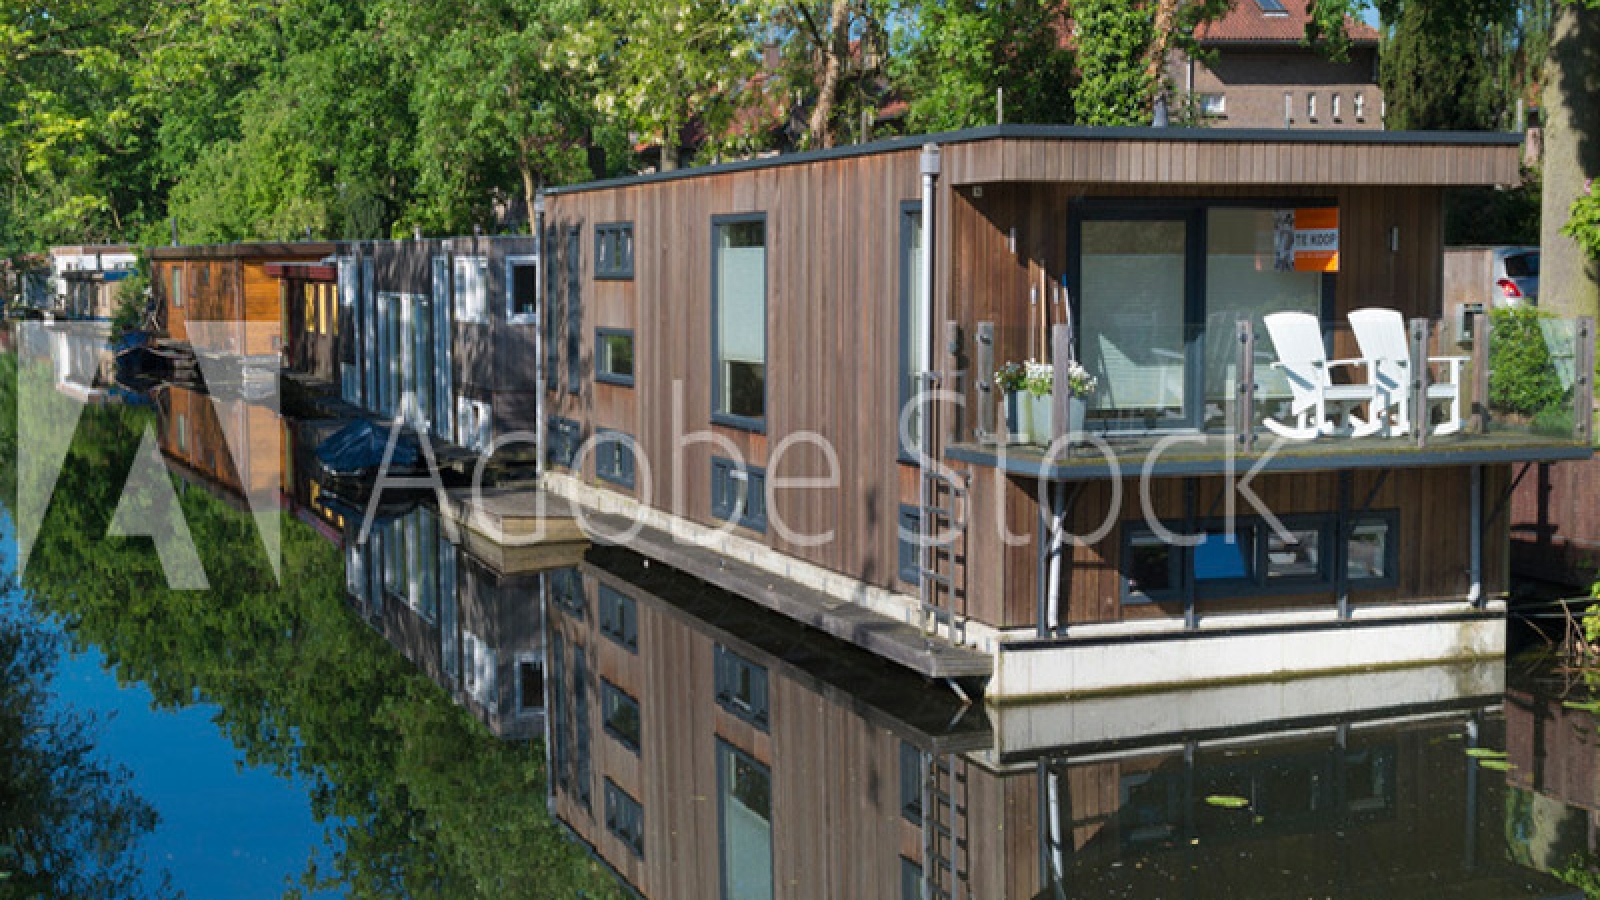
Das FG Düsseldorf hatte über die steuerliche Behandlung der Vermietung eines Hausboots zu entscheiden. Streitig waren dabei die Qualifizierung der Einkünfte und die für die Abschreibung maßgebliche betriebliche Nutzungsdauer des Hausboots.
Add a Comment